
75개국 가운데 네 나라 중 한 나라꼴로 비중이 오히려 줄었다.
1. 연구 질문을 바꾸어야 할 때
한국의 중화학공업화를 두고 오랫동안 이어진 논쟁은 이제 상당 부분 정리되었다. Lane(2025)은 1967~1986년 광업·제조업조사를 디지털화한 산업 패널로, 1973년 정책 도입 이후 대상 산업의 실질 출하액이 비대상 산업보다 평균 128% 더 늘었고 비교우위를 보유할 확률이 10.6%포인트 높아졌으며 그 효과가 정책 종료 이후에도 지속되었음을 보였다.1) 산업정책은 효과가 있었느냐는 질문에 대해 지금까지 나온 가장 엄밀한 답 가운데 하나다.
그러나 오늘의 정책 담당자에게 더 필요한 질문은 그다음에 있다. 다른 나라가 같은 업종을 골랐다면 같은 결과를 얻었을까. 대상으로 지정된 산업은 모두 성공했을까. 그리고 그 성과는 대상 산업 안에만 머물렀을까. 평균효과는 정책이 대상 산업 전체를 얼마나 끌어올렸는지 보여주지만, 성공이 얼마나 드문 일이었는지, 누구에게 집중되었는지, 어디로 퍼졌는지는 말해주지 않는다. 산업정책을 다시 설계하려는 지금, 한국의 경험에서 배워야 할 것은 평균보다 이 분포에 담겨 있다. 결론부터 말하면, 중화학공업화의 성공은 정부가 유망 산업을 잘 고른 결과라기보다 성패를 미리 알 수 없는 품목을 넓게 시도하고 경쟁력 없는 품목이 수출시장에서 걸러진 결과에 가깝다.
이 글은 Lane이 공개한 복제자료를 이 질문들에 맞추어 다시 분석한 결과다.2) 이 자료에는 한국 산업 패널 외에도 131개국의 1965~1987년 SITC 4자리 품목별 무역자료가 들어 있다. Lane은 이 자료를 주로 한국과 비교할 통제집단으로 사용했지만, 같은 자료는 한국의 경험을 세계 속에 놓고 보는 데에도 쓸 수 있다. 비교우위는 한 나라의 품목 수출 비중이 세계 평균보다 높은지를 나타내는 현시비교우위(RCA) 지수가 1 이상인지로 판단하였고, 분석 대상은 제조업 제품(SITC 5~8)으로 한정하였다.3) 아래의 결과는 인과관계를 추정한 것이 아니라 정책의 결과를 다른 각도에서 비춰 보는 기술적 비교라는 점을 밝혀 둔다.
1) Lane, N.(2025), “Manufacturing Revolutions: Industrial Policy and Industrialization in South Korea”, Quarterly Journal of Economics, Vol. 140, No. 3, pp. 1683-1741.
2) Lane, N.(2025), “Replication Data for: Manufacturing Revolutions: Industrial Policy and Industrialization in South Korea”, Harvard Dataverse, https://doi.org/10.7910/DVN/VJECHN. 이 글의 분석은 모두 필자가 이 자료로 새로 계산한 기술통계이며, Lane(2025)의 추정 결과가 아니다. 복제자료의 수출액과 RCA 지수 상단값은 연도별로 상한 처리되어 있어, 금액 합계 대신 상한 처리의 영향을 받지 않는 비교우위 보유 여부(RCA>1), 원자료 그대로인 수입액, 세계은행 1인당 GDP만을 사용하였다.
3) RCA=(해당국의 품목 수출/해당국 총수출)÷(세계의 품목 수출/세계 총수출). 제조업 제품 380개 가운데 Lane(2025)의 분류에 따른 중화학 품목은 154개, 그 밖의 품목은 226개이다. 기간별 비교우위 품목 비중은 연도별 비중의 3년 평균(1970~1972년, 1984~1986년)이며, 품목 수는 3년 평균 RCA를 기준으로 셌다.
2. 세계 속의 한국
(1) 75개국 중 3위
1970~1972년 한국이 비교우위를 가진 중화학 제조품의 비중은 평균 7.4%(154개 중 약 11개)에 불과했다. 1984~1986년에는 이 비중이 27.7%로 높아졌다. 두 기간 모두 제조업 수출 기록이 있는 75개국 가운데 증가 폭(20.3%포인트)은 일본(21.9%포인트), 스페인(20.8%포인트)에 이어 세 번째였다. 75개국의 중앙값은 1.9%포인트였고, 네 나라 중 한 나라꼴로 비중이 오히려 줄었다.
소득 수준을 고려하면 한국의 위치는 더 두드러진다. 1970~1972년 1인당 GDP가 1,000~4,000달러(2000년 불변 달러)였던 중간소득국 19개의 증가 폭 중앙값은 2.6%포인트였고, 10%포인트 이상 늘린 나라는 한국과 브라질 둘뿐이었다.4) <그림 1>에서 보듯 중간소득국의 대부분은 0 부근에 모여 있고, 큰 폭의 전환은 이미 소득이 높았던 일본, 스페인, 핀란드 등에서 주로 나타났다. 중간소득국이 15년 안에 중화학 제품의 비교우위를 이만큼 넓힌 것은 매우 드문 일이었다.
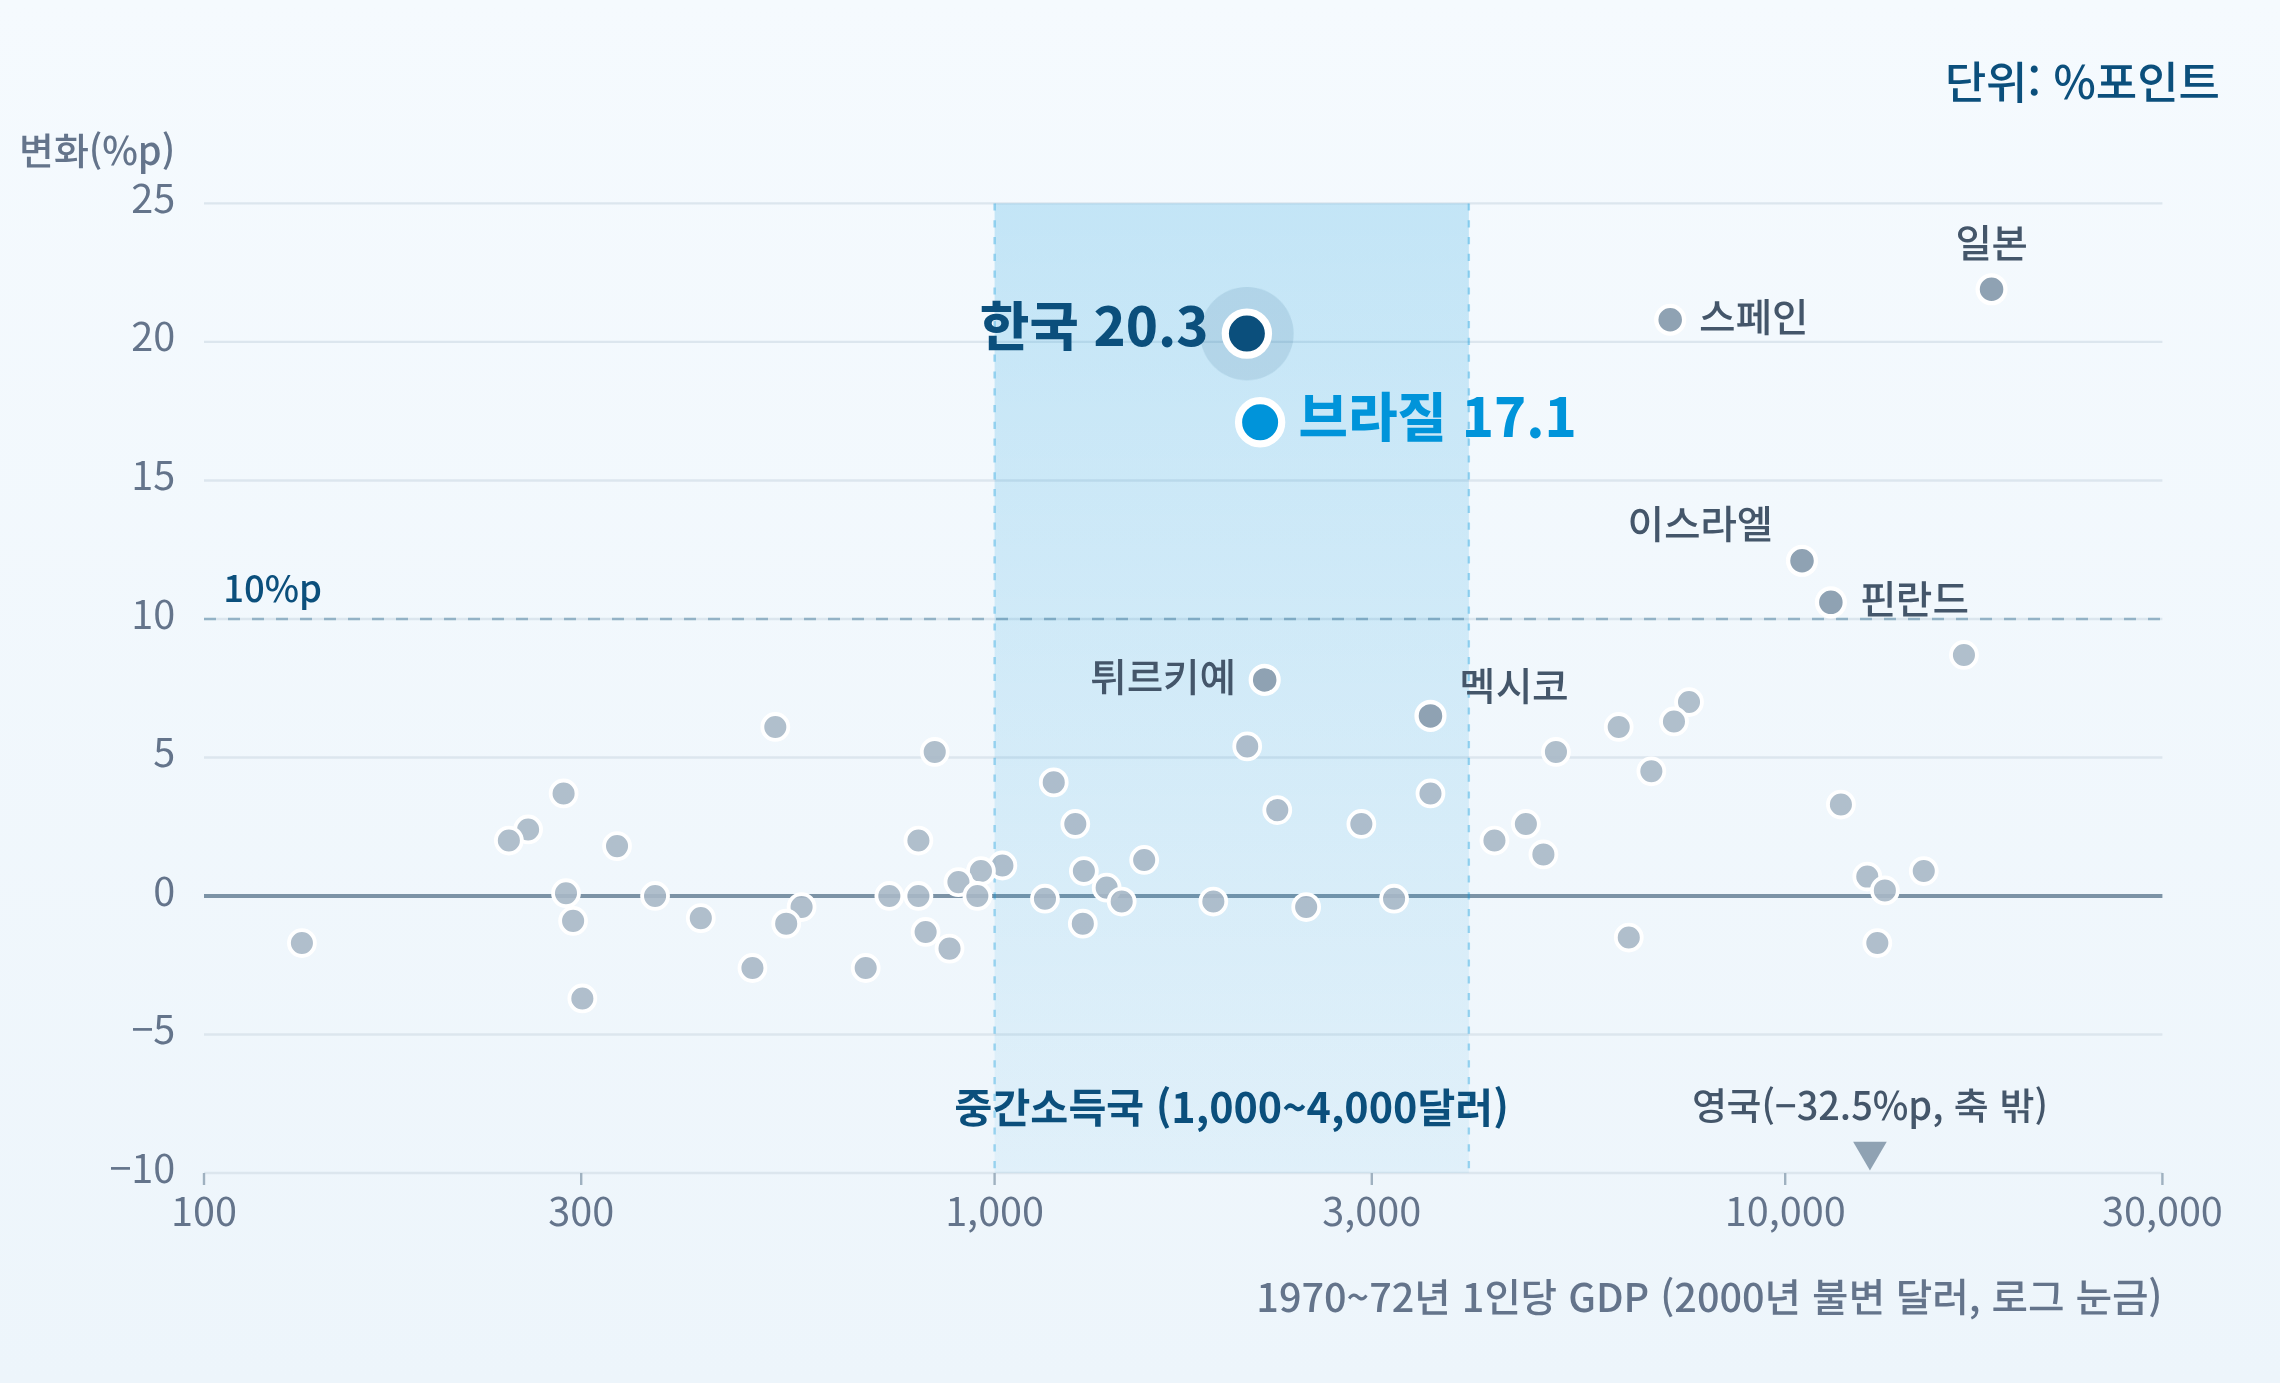
자료 : Lane(2025) 복제자료(UN Comtrade, 세계은행 WDI)를 이용하여 필자 계산.
주 : 세로축은 중화학 제조품(SITC 5~8 중 154개 품목) 가운데 RCA>1인 품목 비중의 변화, 가로축은 1970~1972년 평균 1인당 GDP(2000년 불변 달러, 로그 눈금). 두 기간 모두 수출 기록과 1인당 GDP가 있는 64개국.
이 사실은 두 가지를 함께 말해 준다. 한국의 중화학공업화가 국제적으로도 예외적인 성공이었다는 것, 그리고 같은 시도가 일반적으로는 이런 결과를 낳지 않았다는 것이다. 1970년대에는 많은 개발도상국이 철강, 석유화학, 기계 산업을 육성하려 했다. 그 가운데 비교우위의 뚜렷한 전환으로 이어진 사례는 소수였다. 산업정책 성공의 ‘기저율’은 생각보다 낮다.
4) 1인당 GDP는 Lane(2025) 복제자료에 수록된 세계은행 세계개발지표(WDI)의 2000년 불변 달러 기준값이다. 75개국 중 1970~1972년 1인당 GDP가 있는 64개국을 <그림 1>에 표시하였다.
(2) 한국과 브라질: 같은 전환, 다른 결과
<그림 1>의 오른쪽 상단의 한국과 비슷한 위치에 브라질이 있다. 두 나라의 출발점은 놀랄 만큼 비슷했다. 1972년 1인당 GDP는 한국 2,163달러, 브라질 2,364달러였고, 브라질도 1974~1979년 제2차 국가개발계획(II PND)을 통해 철강, 석유화학, 비철금속 같은 기초소재와 자본재 산업을 집중적으로 육성하였다.5) 같은 시기에 비슷한 업종을 고른 셈이다.
결과도 처음에는 비슷했다. 1979년 두 나라가 비교우위를 가진 중화학 제조품의 비중은 모두 22.7%였고, 1인당 GDP도 한국 3,463달러, 브라질 3,318달러로 거의 같았다. 1986년에도 중화학 비교우위 비중은 26.0%와 25.3%로 비슷하였다. 그러나 1979~1986년 한국의 1인당 GDP가 연평균 5.4% 증가한 반면 브라질은 0.9% 증가하는 데 그쳤고, 1986년 한국의 1인당 소득은 브라질보다 42% 높아졌다(<그림 2> 참조).
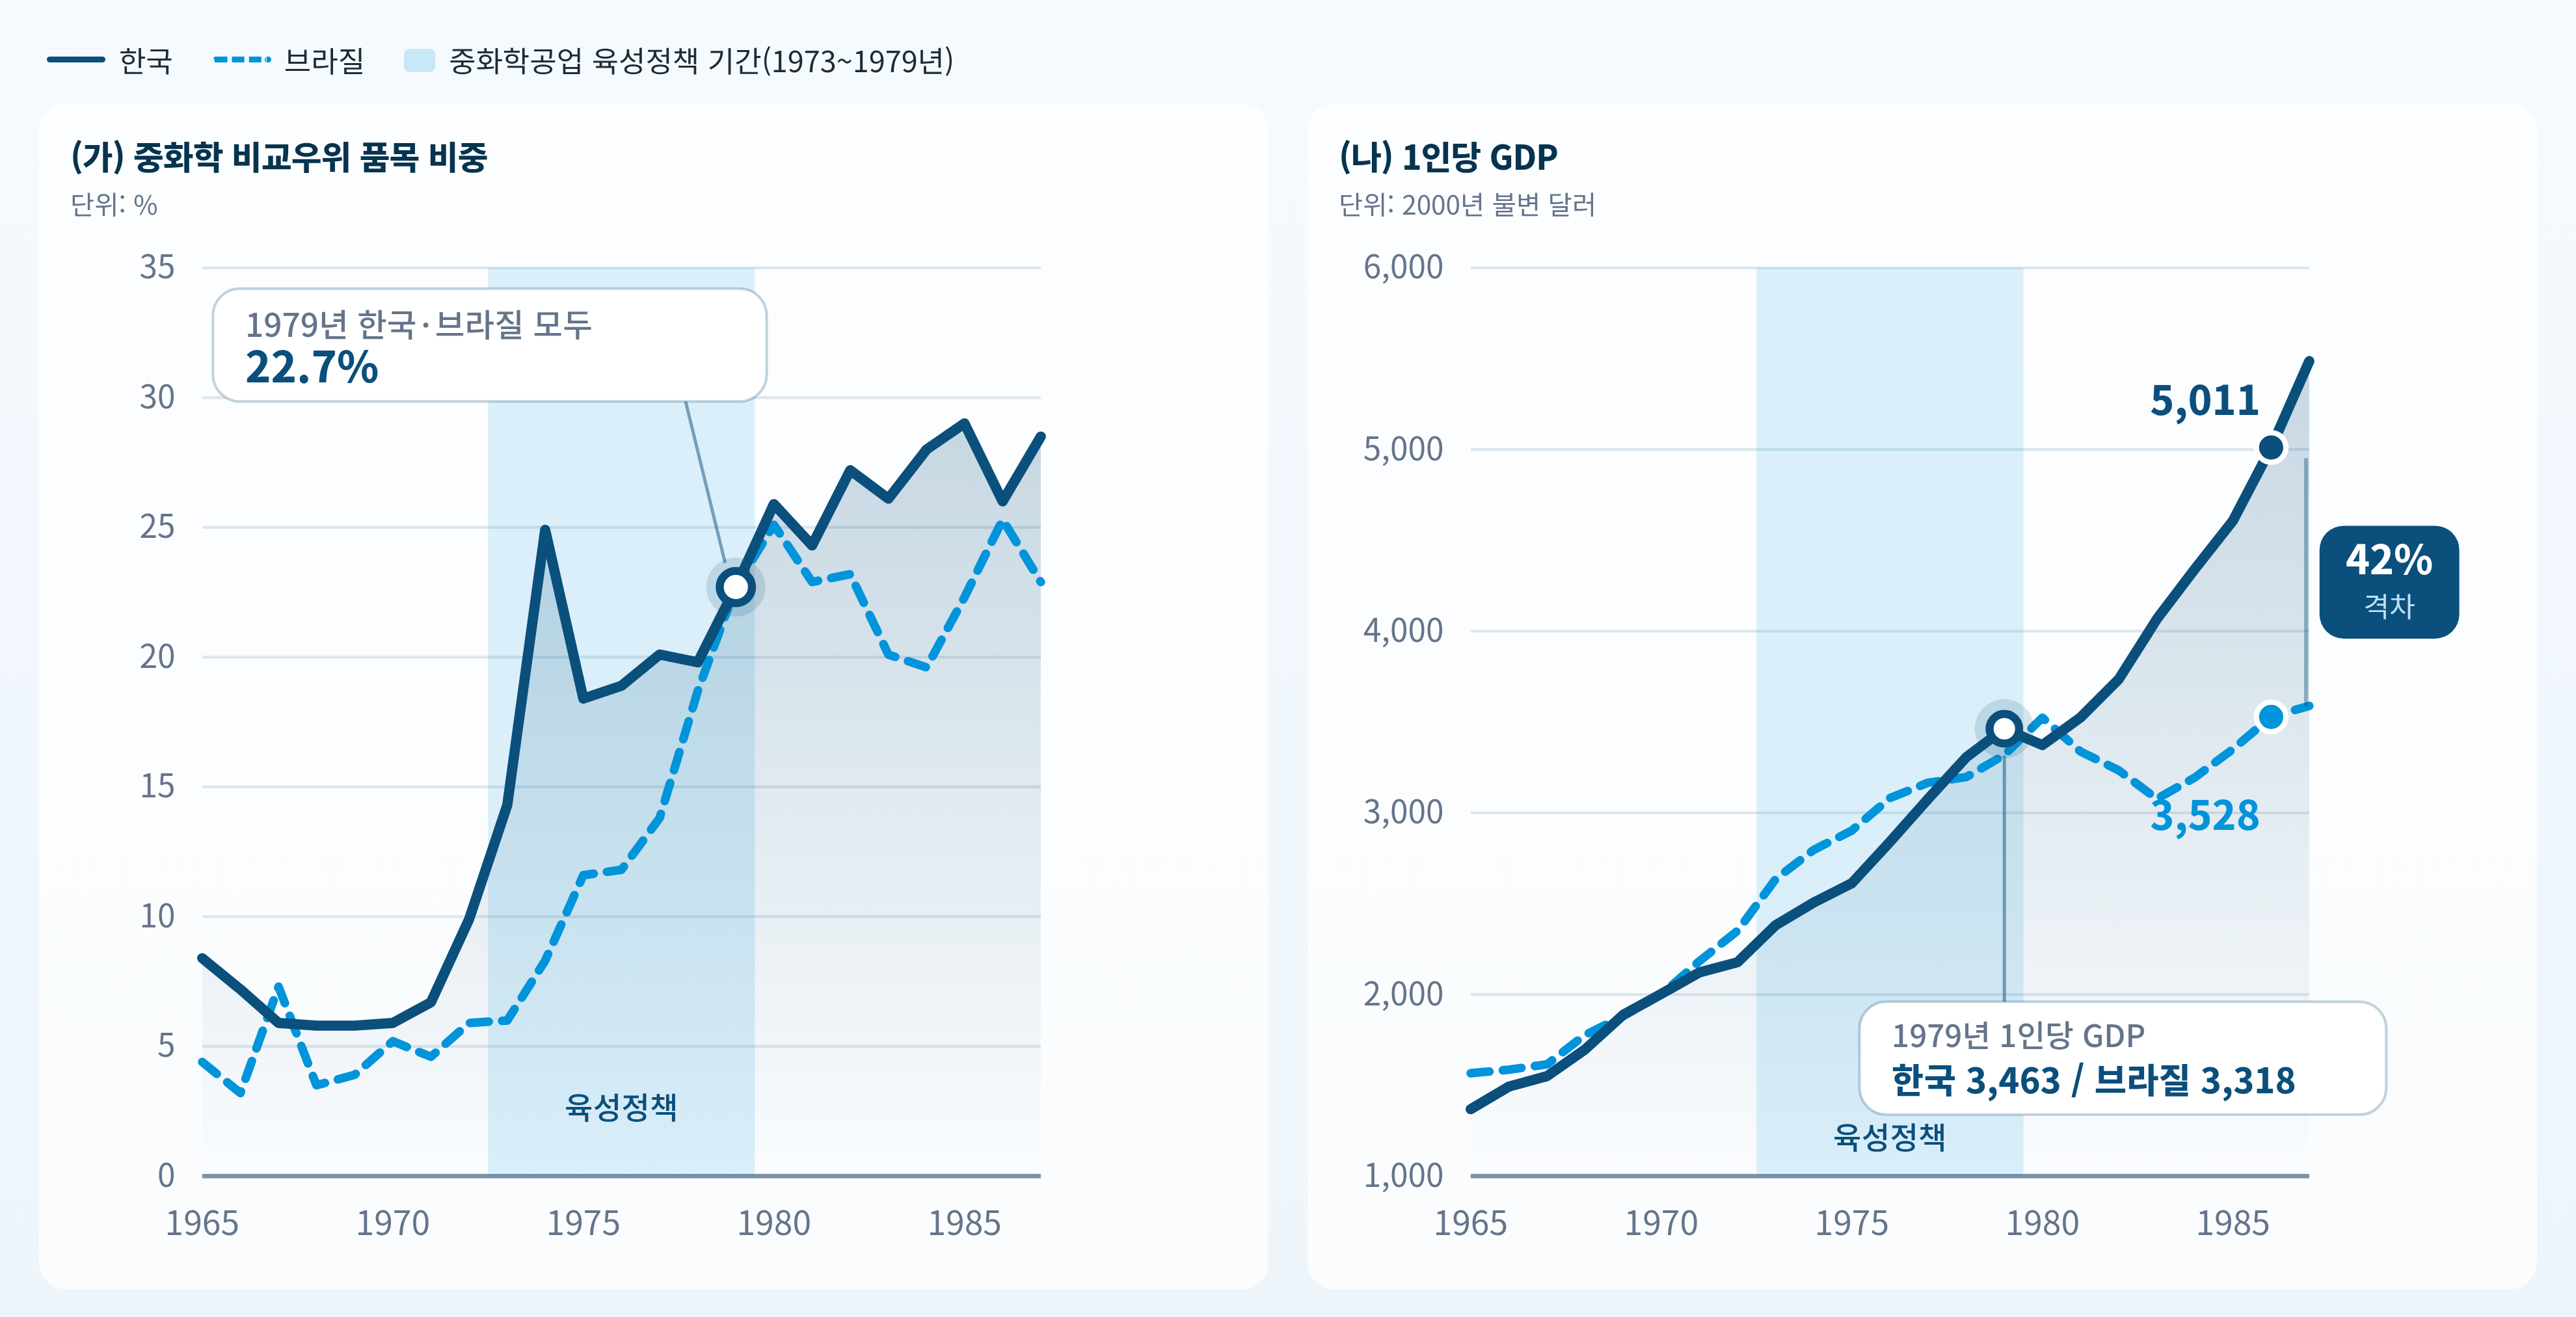
자료 : Lane(2025) 복제자료(UN Comtrade, 세계은행 WDI)를 이용하여 필자 계산.
주 : (가)는 중화학 제조품 154개 가운데 RCA>1인 품목의 비중, (나)는 1인당 GDP(2000년 불변 달러). 음영은 한국 중화학공업 육성정책 기간(1973~1979년).
1980년대의 격차는 외채위기와 인플레이션, 거시경제 운용의 차이를 빼고 설명할 수 없다. 1980년대 초 중남미와 동아시아 채무국의 성과가 크게 갈린 원인으로 무역체제와 수출 역량의 차이를 지목한 연구도 있다.6) 여기서 강조하려는 것은 더 단순한 사실이다. 중화학 제품에서 비교우위를 얻었다는 것만으로 지속적인 성장이 보장되지는 않았다. 비슷한 업종을 골라 같은 수준의 전환을 이룬 두 나라의 경로가 갈렸다면, 한국의 성공을 ‘무엇을 골랐는가’만으로 설명하기는 어렵다.
5) Batista, J. C.(1987), “The External Adjustment Strategy of the Second National Development Plan”, Brazilian Journal of Political Economy, Vol. 7, No. 2, pp. 228-244. II PND는 기초소재와 자본재의 수입대체를 목표로 하였고, 투자 재원의 상당 부분을 해외 차입에 의존하였다.
6) Sachs, J. D.(1985), “External Debt and Macroeconomic Performance in Latin America and East Asia”, Brookings Papers on Economic Activity, 1985, No. 2, pp. 523-573.
(3) 데이터에 나타난 두 나라의 차이
그렇다면 데이터에서 두 나라는 무엇이 달랐을까. 두 가지가 눈에 띈다. 첫째는 출발점에서 가진 수출 기반의 폭이다. 1970~1972년 한국은 경공업 등 비중화학 제조품 226개 중 24.3%에서 비교우위를 가졌는데, 이는 브라질(10.2%)의 두 배가 넘는다. 한국의 중화학공업화는 넓은 경공업 수출 기반 위에서 시작되었고, 그 기반은 정책 이후에도 줄지 않았다(1984~1986년 29.9%). <표 1>은 두 나라를 비교한 것이다.
표1. 한국과 브라질의 중화학공업화 비교
| 구분 | 한국 | 브라질 | ||||
|---|---|---|---|---|---|---|
| 1972년 | 1979년 | 1986년 | 1972년 | 1979년 | 1986년 | |
| 1인당 GDP(달러) | 2,163 | 3,463 | 5,011 | 2,364 | 3,318 | 3,528 |
| 1인당 GDP 연평균 증가율(%) | - | 6.9 | 5.4 | - | 5.0 | 0.9 |
| 중화학 제조품 중 비교우위 품목 비중(%) | 9.7 | 22.7 | 26.0 | 5.8 | 22.7 | 25.3 |
| 비중화학 제조품 중 비교우위 품목 비중(%) | 27.4 | 32.3 | 29.6 | 11.5 | 18.1 | 17.3 |
| 제조업 수입 중 중화학 제품 비중(%) | 72.9 | 76.4 | 72.1 | 73.1 | 67.9 | 63.0 |
자료 : Lane(2025) 복제자료(UN Comtrade, 세계은행 WDI)를 이용하여 필자 계산.
주 : 1인당 GDP는 2000년 불변 달러. 연평균 증가율은 직전 표시 연도 대비(1972~1979년, 1979~1986년). 비교우위 품목 비중은 중화학 154개, 비중화학 226개 제조품(SITC 5~8) 가운데 해당 연도 RCA>1인 품목의 비중.
둘째는 수입이다. 한국은 중화학 제품의 수입을 줄이지 않으면서 수출 경쟁력을 키웠다. 제조업 수입에서 중화학 제품이 차지하는 비중은 한국이 1972년 72.9%에서 1979년 76.4%로 오히려 높아졌고, 1986년에도 72.1%였다. 반면 브라질은 같은 기간 73.1%에서 67.9%로 낮아졌고, 1986년에는 63.0%까지 떨어졌다. 1982년 이후 브라질의 하락에는 외채위기에 따른 수입 감축도 작용했지만, 정책 기간인 1972~1979년의 흐름만 보아도 방향은 반대였다. 이는 대상 산업의 수입 투입재 관세를 감면하고 산출물 보호는 크게 높이지 않았다는 Lane(2025)의 분석과도 부합한다.
3. 성과 분포의 이질성
(1) 품목: 154개 중 43개
한국 안으로 눈을 돌리면 또 하나의 사실이 보인다. 중화학공업화의 성과는 대상 전체에 고르게 나타나지 않았다. 1984~1986년 한국이 비교우위를 가진 중화학 제조품은 154개 중 43개였다. 36개 품목이 새로 비교우위를 얻었고 7개는 기존의 비교우위를 유지했으며 4개는 잃었다. 다시 말해 중화학 품목의 72%는 정책이 끝나고 몇 년이 지난 뒤에도 국제시장에서 비교우위를 갖지 못하였다.
새로운 비교우위는 특정 분야에 몰렸다(<그림 3> 참조). 철강은 31개 품목 중 비교우위 품목이 2개에서 15개로 늘었고, 전기기기는 18개 중 3개에서 9개로, 금속제품은 15개 중 4개에서 8개로 늘었다. 수송기계는 25개 중 6개였다. 반면 일반기계는 36개 품목 가운데 2개, 화학은 15개 가운데 1개만 비교우위를 얻었고, 비철금속은 12개 가운데 하나도 비교우위를 얻지 못했다. 같은 정책 대상이었지만, 국제시장에서 경쟁력을 확보한 분야와 그렇지 못한 분야가 뚜렷이 나뉜 것이다.
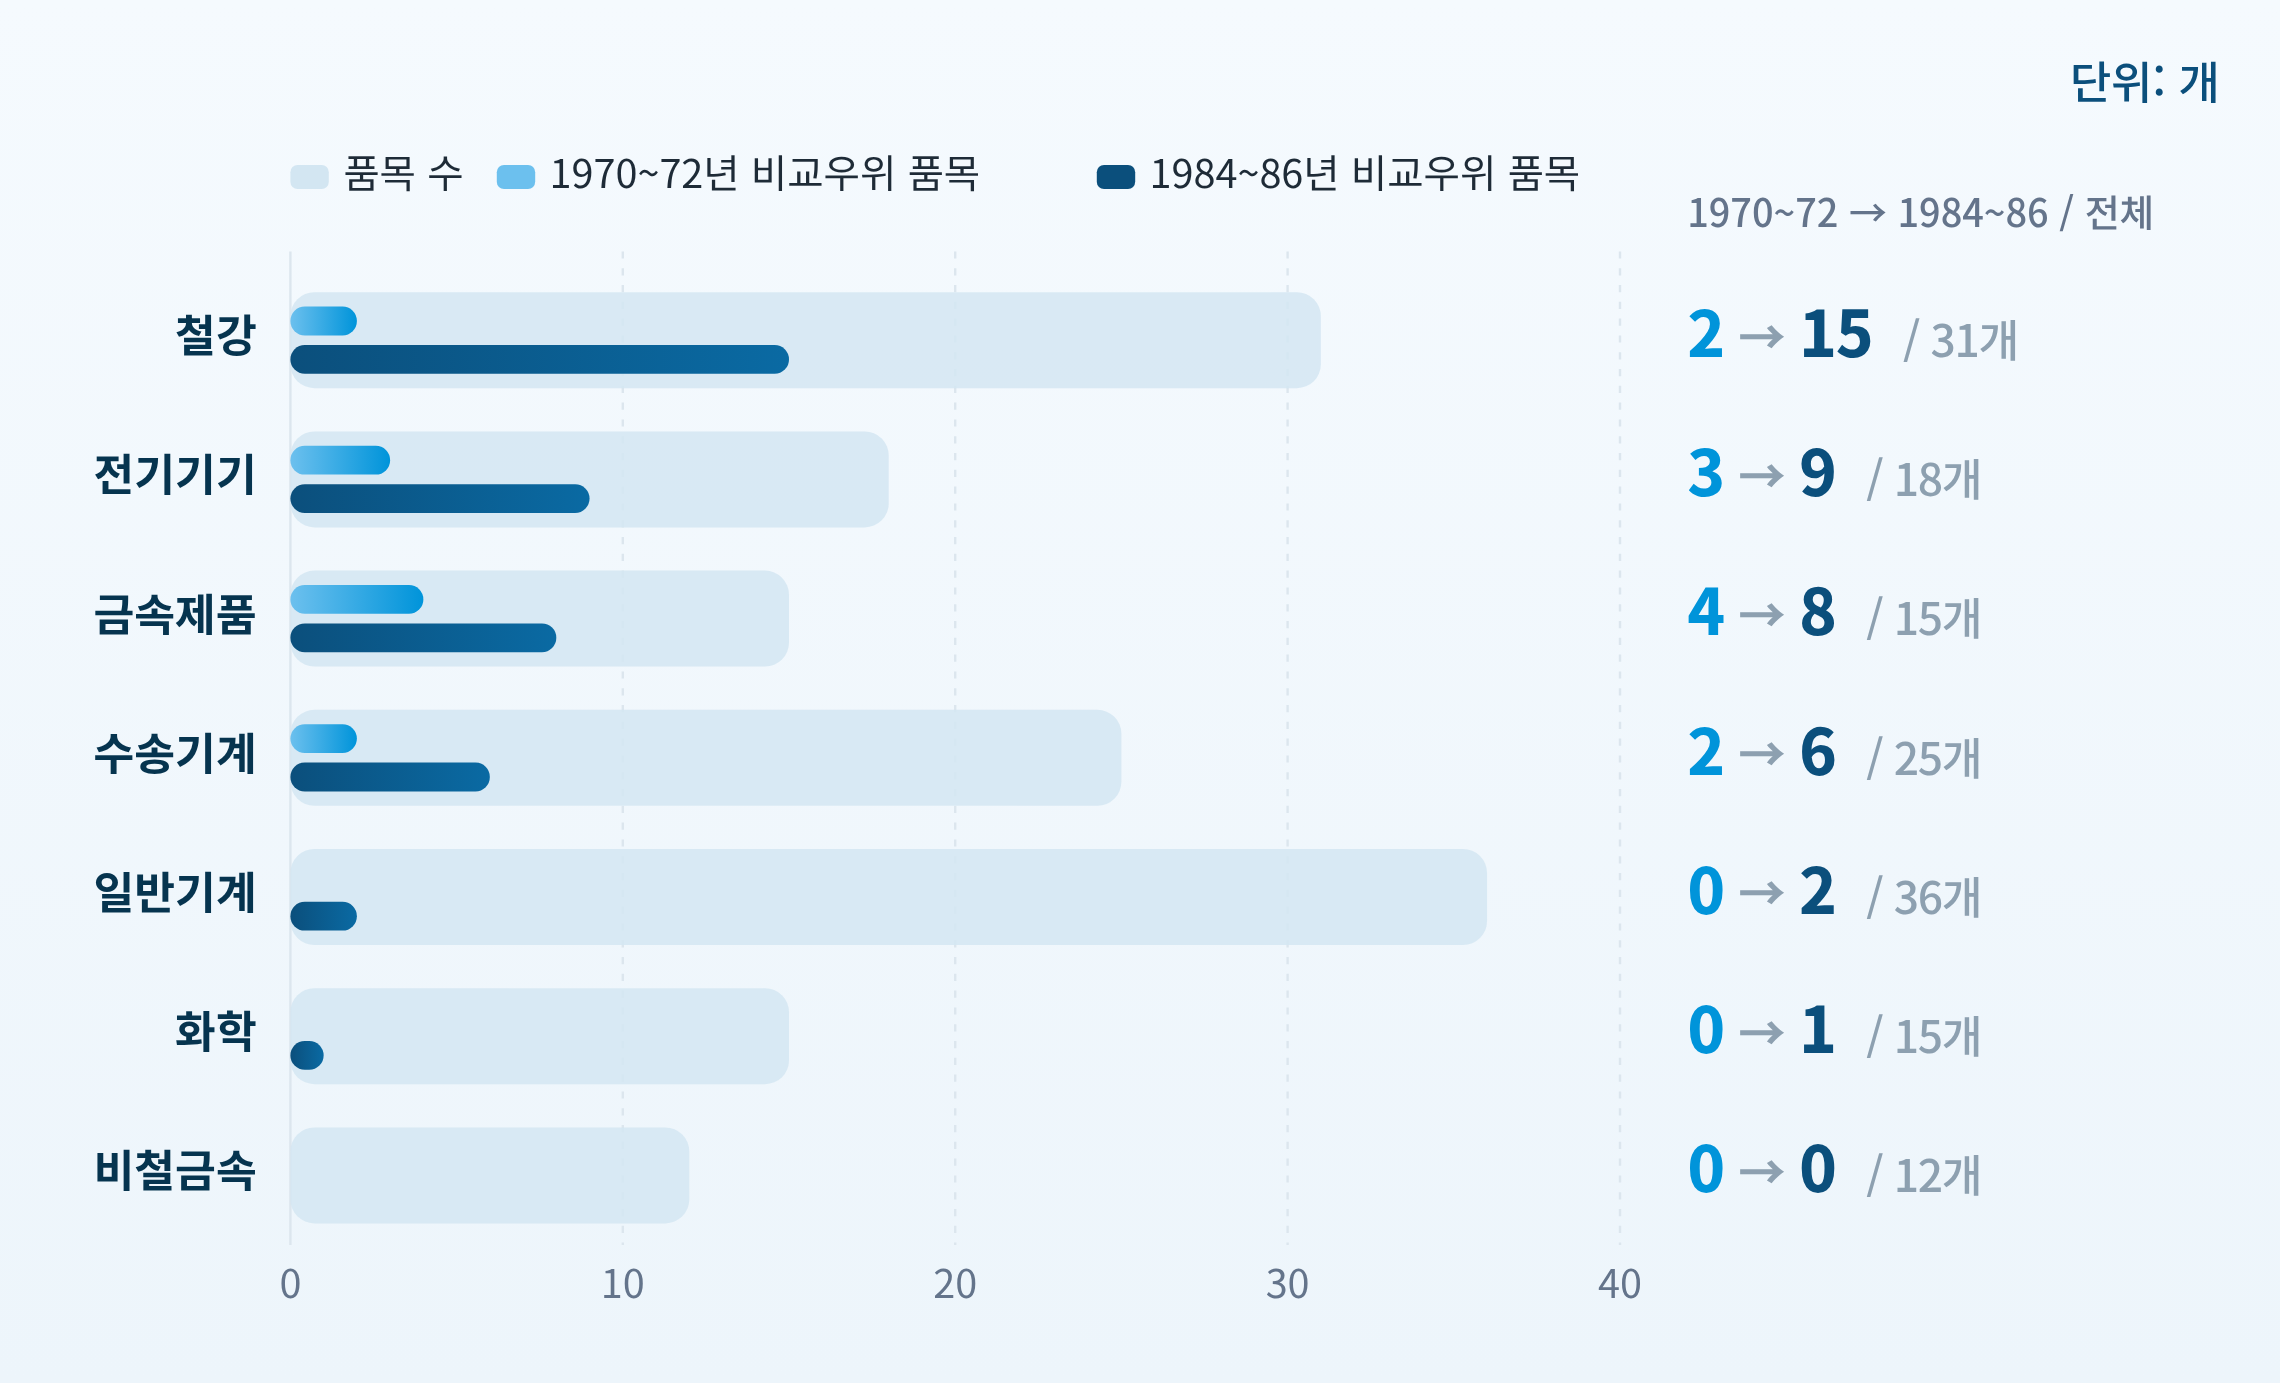
자료 : Lane(2025) 복제자료(UN Comtrade)를 이용하여 필자 계산.
주 : 막대 전체 길이는 품목군의 SITC 4자리 품목 수. 화학은 SITC 51~59, 철강 67, 비철금속 68, 금속제품 69, 일반기계 71, 전기기기 72, 수송기계 73의 중화학 품목(기타 2개 품목 제외). 기간별 RCA는 3년 평균.
일반기계에서 비교우위가 형성되지 않았다는 점은 앞에서 본 수입 구조와도 연결된다. 한국은 기계설비를 계속 수입하면서, 그 설비로 만든 철강·선박·전자제품에서 경쟁력을 키웠다. 모든 중화학 품목을 국산화한 것이 아니라 경쟁력이 생긴 분야에 전문화한 것이다. 기계류의 경쟁력 확보는 1980년대 이후의 과제로 남았다.
(2) 산업: 상위 10개가 증가분의 절반 이상
산업 단위의 자료도 같은 모습을 보여준다. 1972~1986년 5자리 산업의 실질 출하액 증가를 비교하면, 대상 산업 102개 가운데 72개(71%)는 비대상 산업의 중앙값보다 더 크게 성장했지만 30개(29%)는 그보다 덜 성장하였다. 대상 산업 전체의 실질 출하액 증가분 가운데 상위 5개 산업이 37%, 상위 10개 산업이 55%, 상위 20개 산업이 77%를 차지하였다. 석유정제, 1차 철강, 산업용 화학, 전기기계, 운송장비 업종에 속한 일부 대형 산업이 증가분의 대부분을 만들어 낸 것이다(<그림 4> 참조).
성과가 일부에 집중되는 것 자체를 실패의 증거로 볼 필요는 없다. 새로운 산업에 대한 투자는 무엇이 잘될지 미리 알기 어려운 발견의 과정이며, 그 성과는 원래 소수의 성공 사례에 몰리기 쉽다.7) 중요한 것은 넓은 시도 가운데 무엇이 남을지를 수출시장이 가려냈다는 점이다. 다만 걸러지지 않은 시도에는 비용이 따랐다. 같은 정책을 사업체 자료로 분석한 연구는 대상 산업에 대규모 사업장이 진입하면서 사업체의 생산성은 빠르게 높아졌지만, 산업 내부의 자원배분 효율성이 나빠져 산업 단위의 총요소생산성은 비대상 산업보다 빠르게 늘지 않았다고 보고한다.8)
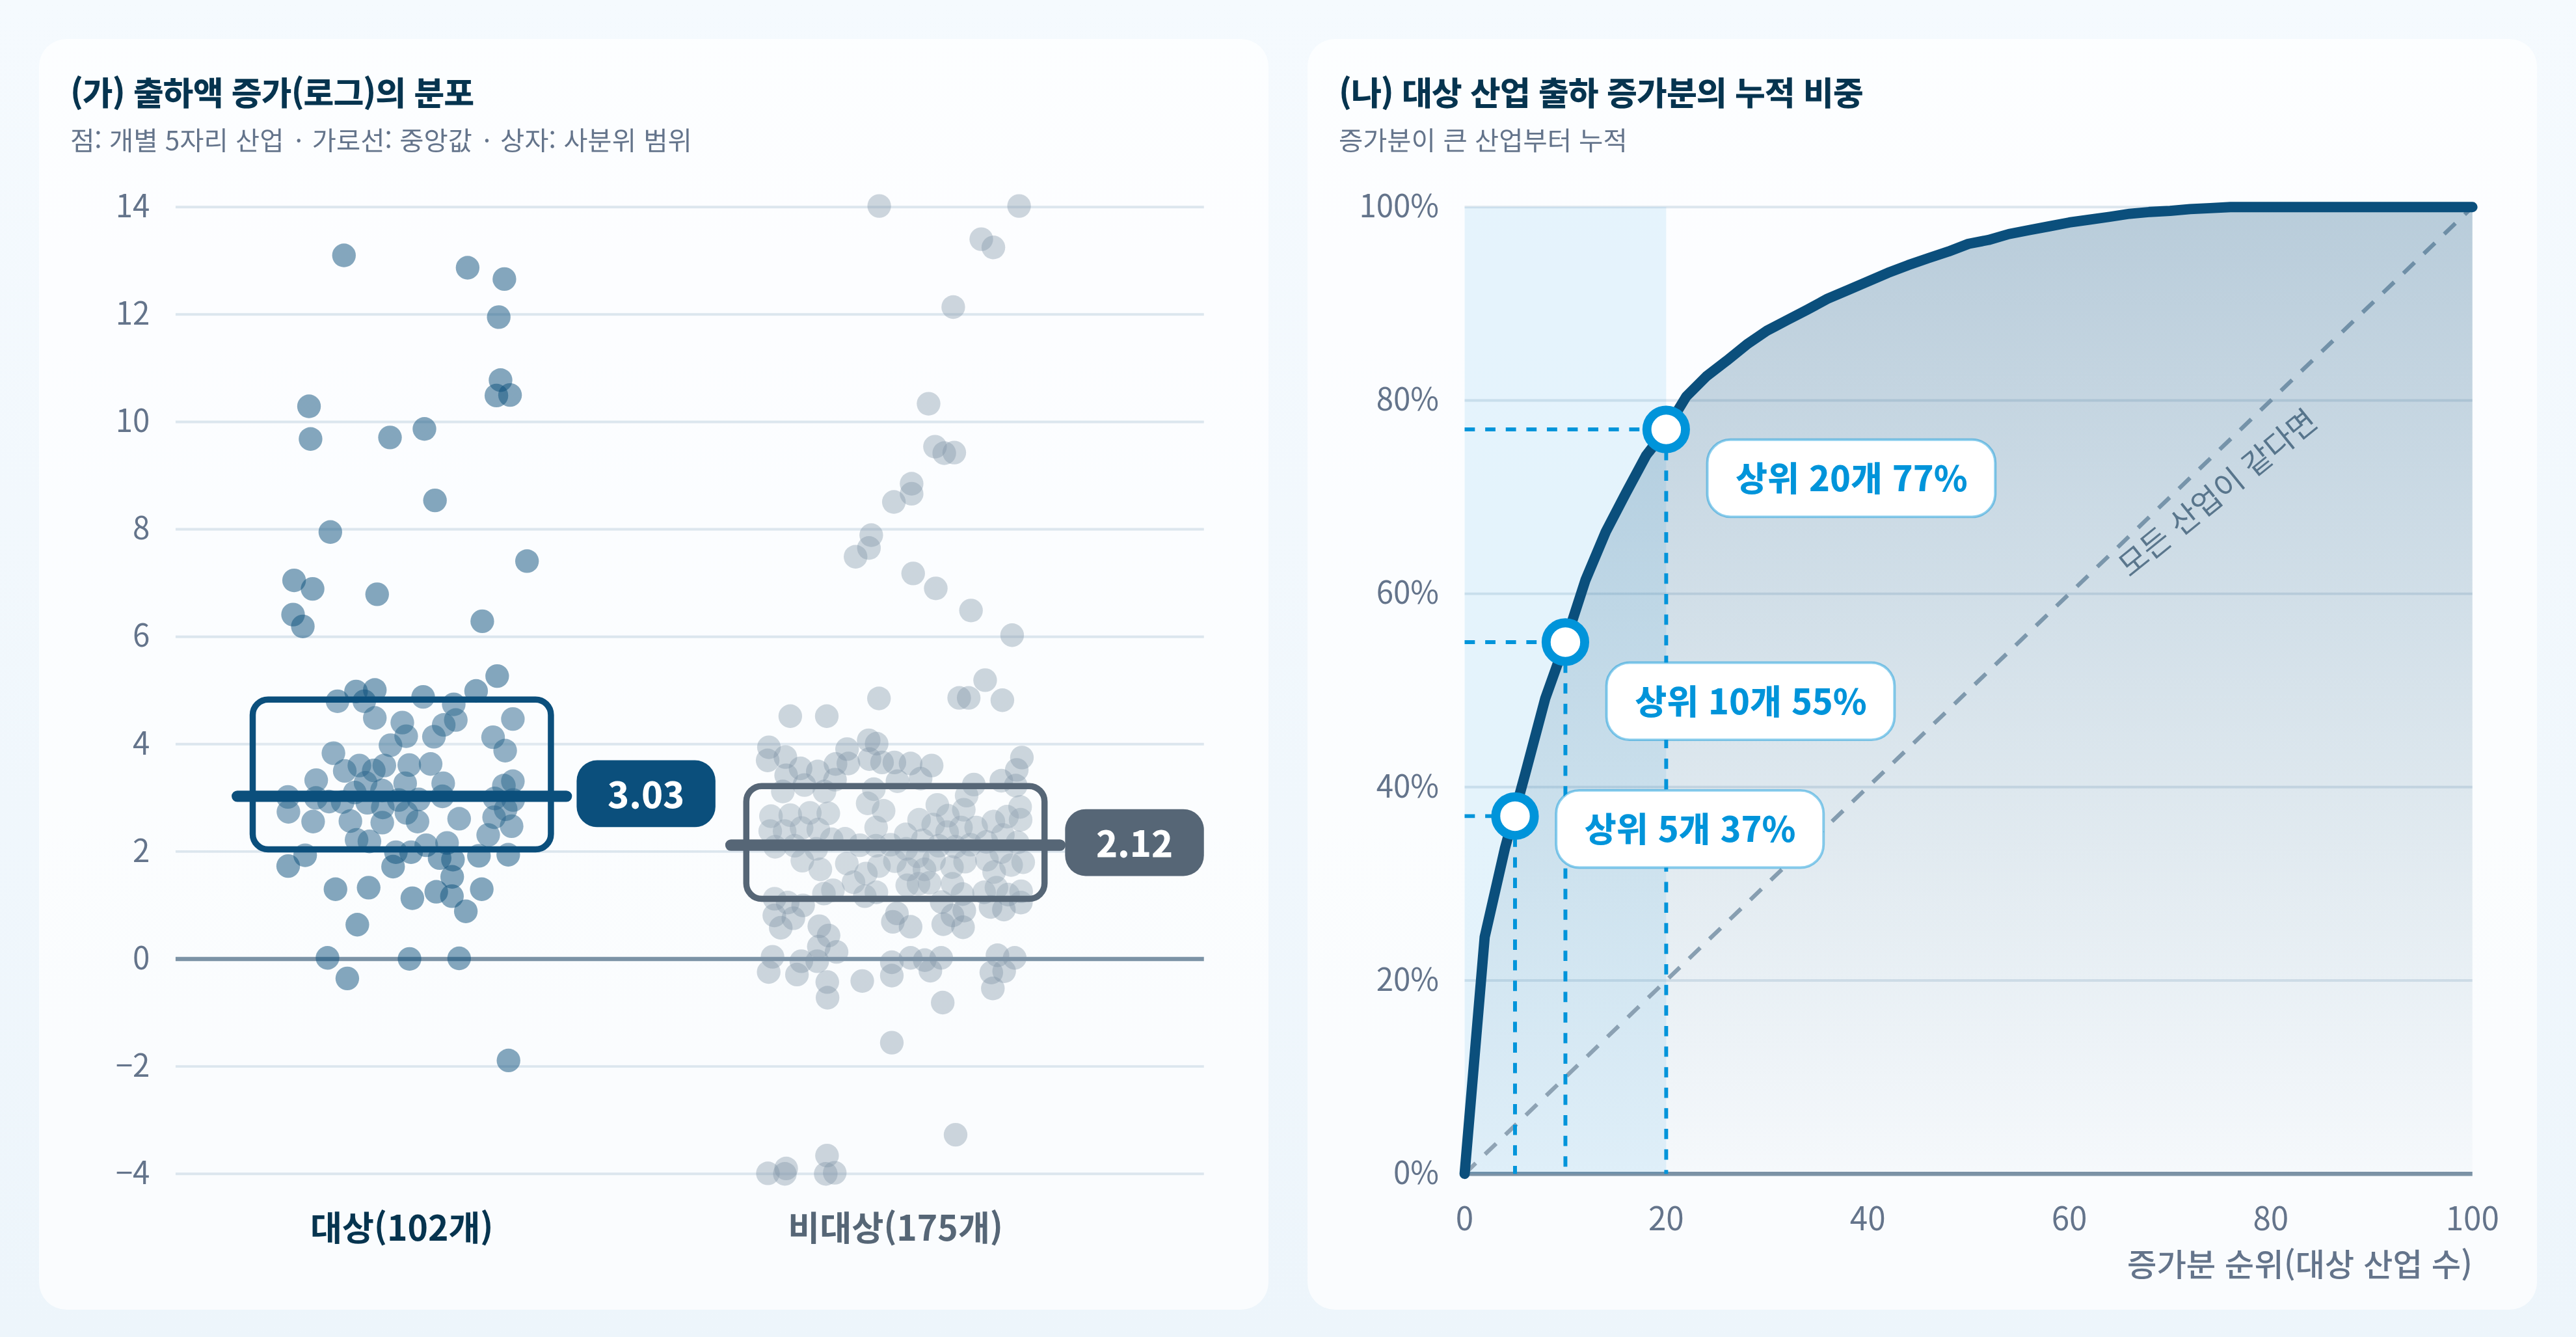
자료 : Lane(2025) 복제자료(광업·제조업조사 산업 패널)를 이용하여 필자 계산.
주 : (가)의 점은 개별 5자리 산업의 1972~1986년 실질 출하액 로그 증가분(대상 102개, 비대상 175개)이며 가로선은 중앙값, 상자는 사분위 범위. −4 미만인 산업은 −4 위치에 표시. (나)는 대상 산업을 출하액 증가분이 큰 순서로 늘어놓았을 때 대상 산업 전체 증가분에 대한 누적 비중.
7) Hausmann, R. and D. Rodrik(2003), “Economic Development as Self-Discovery”, Journal of Development Economics, Vol. 72, No. 2, pp. 603-633은 새로운 활동의 비용구조를 발견하는 과정의 외부성을 산업정책의 근거로 제시하면서, 실패한 시도를 정리하는 규율이 함께 필요하다고 강조한다.
8) Kim, M., M. Lee and Y. Shin(2021), “The Plant-Level View of an Industrial Policy: The Korean Heavy Industry Drive of 1973”, NBER Working Paper, No. 29252.
4. 대상 밖의 수혜자: 경공업
중화학공업화의 성과는 대상 산업 밖으로도 퍼졌다. Lane(2025)은 1970년 산업연관표로 각 산업이 중화학 제품을 투입재로 얼마나 쓰는지 측정하고, 중화학 투입재를 많이 쓰는 하류 산업일수록 정책 이후 더 성장하고 가격은 덜 올랐음을 회귀분석으로 보였다. 같은 자료를 단순하게 나누어 보면 그 모습이 더 직관적으로 드러난다.
비대상 산업 176개를 중화학 투입재 의존도에 따라 네 집단으로 나누면, 의존도가 가장 높은 집단(산출액 대비 중화학 투입재 구매액 13.5% 이상)의 1972~1986년 실질 출하액 증가(중앙값 2.75 로그포인트)는 가장 낮은 집단(1.97)보다 컸다(<그림 5>). 차이는 고용과 사업체 수에서 더 뚜렷하다. 고용은 의존도 최상위 집단에서 1.42 로그포인트 늘어 최하위 집단(0.38)을 크게 웃돌았고, 사업체 수는 최하위 집단에서 줄어든 반면 최상위 집단에서는 크게 늘었다. 산출가격의 상승 폭은 최상위 집단이 가장 작았다.
의존도가 가장 높은 집단 43개 산업 가운데 14개는 섬유, 10개는 기타 제조업이었고, 고무제품과 화학제품 일부가 그 뒤를 이었다. 합성섬유 원료, 합성수지, 철강재를 쓰는 당시의 대표적인 경공업 수출산업이다. 품목 단위로 보아도 한국은 1970~1972년 비교우위를 가졌던 비중화학 제조품 57개 가운데 44개의 비교우위를 1984~1986년까지 유지했고, 전체 비교우위 품목은 67개로 늘었다. 중화학공업화는 경공업을 대체한 것이 아니라 경공업의 투입비용을 낮추고 기존 수출 기반을 넓히는 방향으로 작동했다.
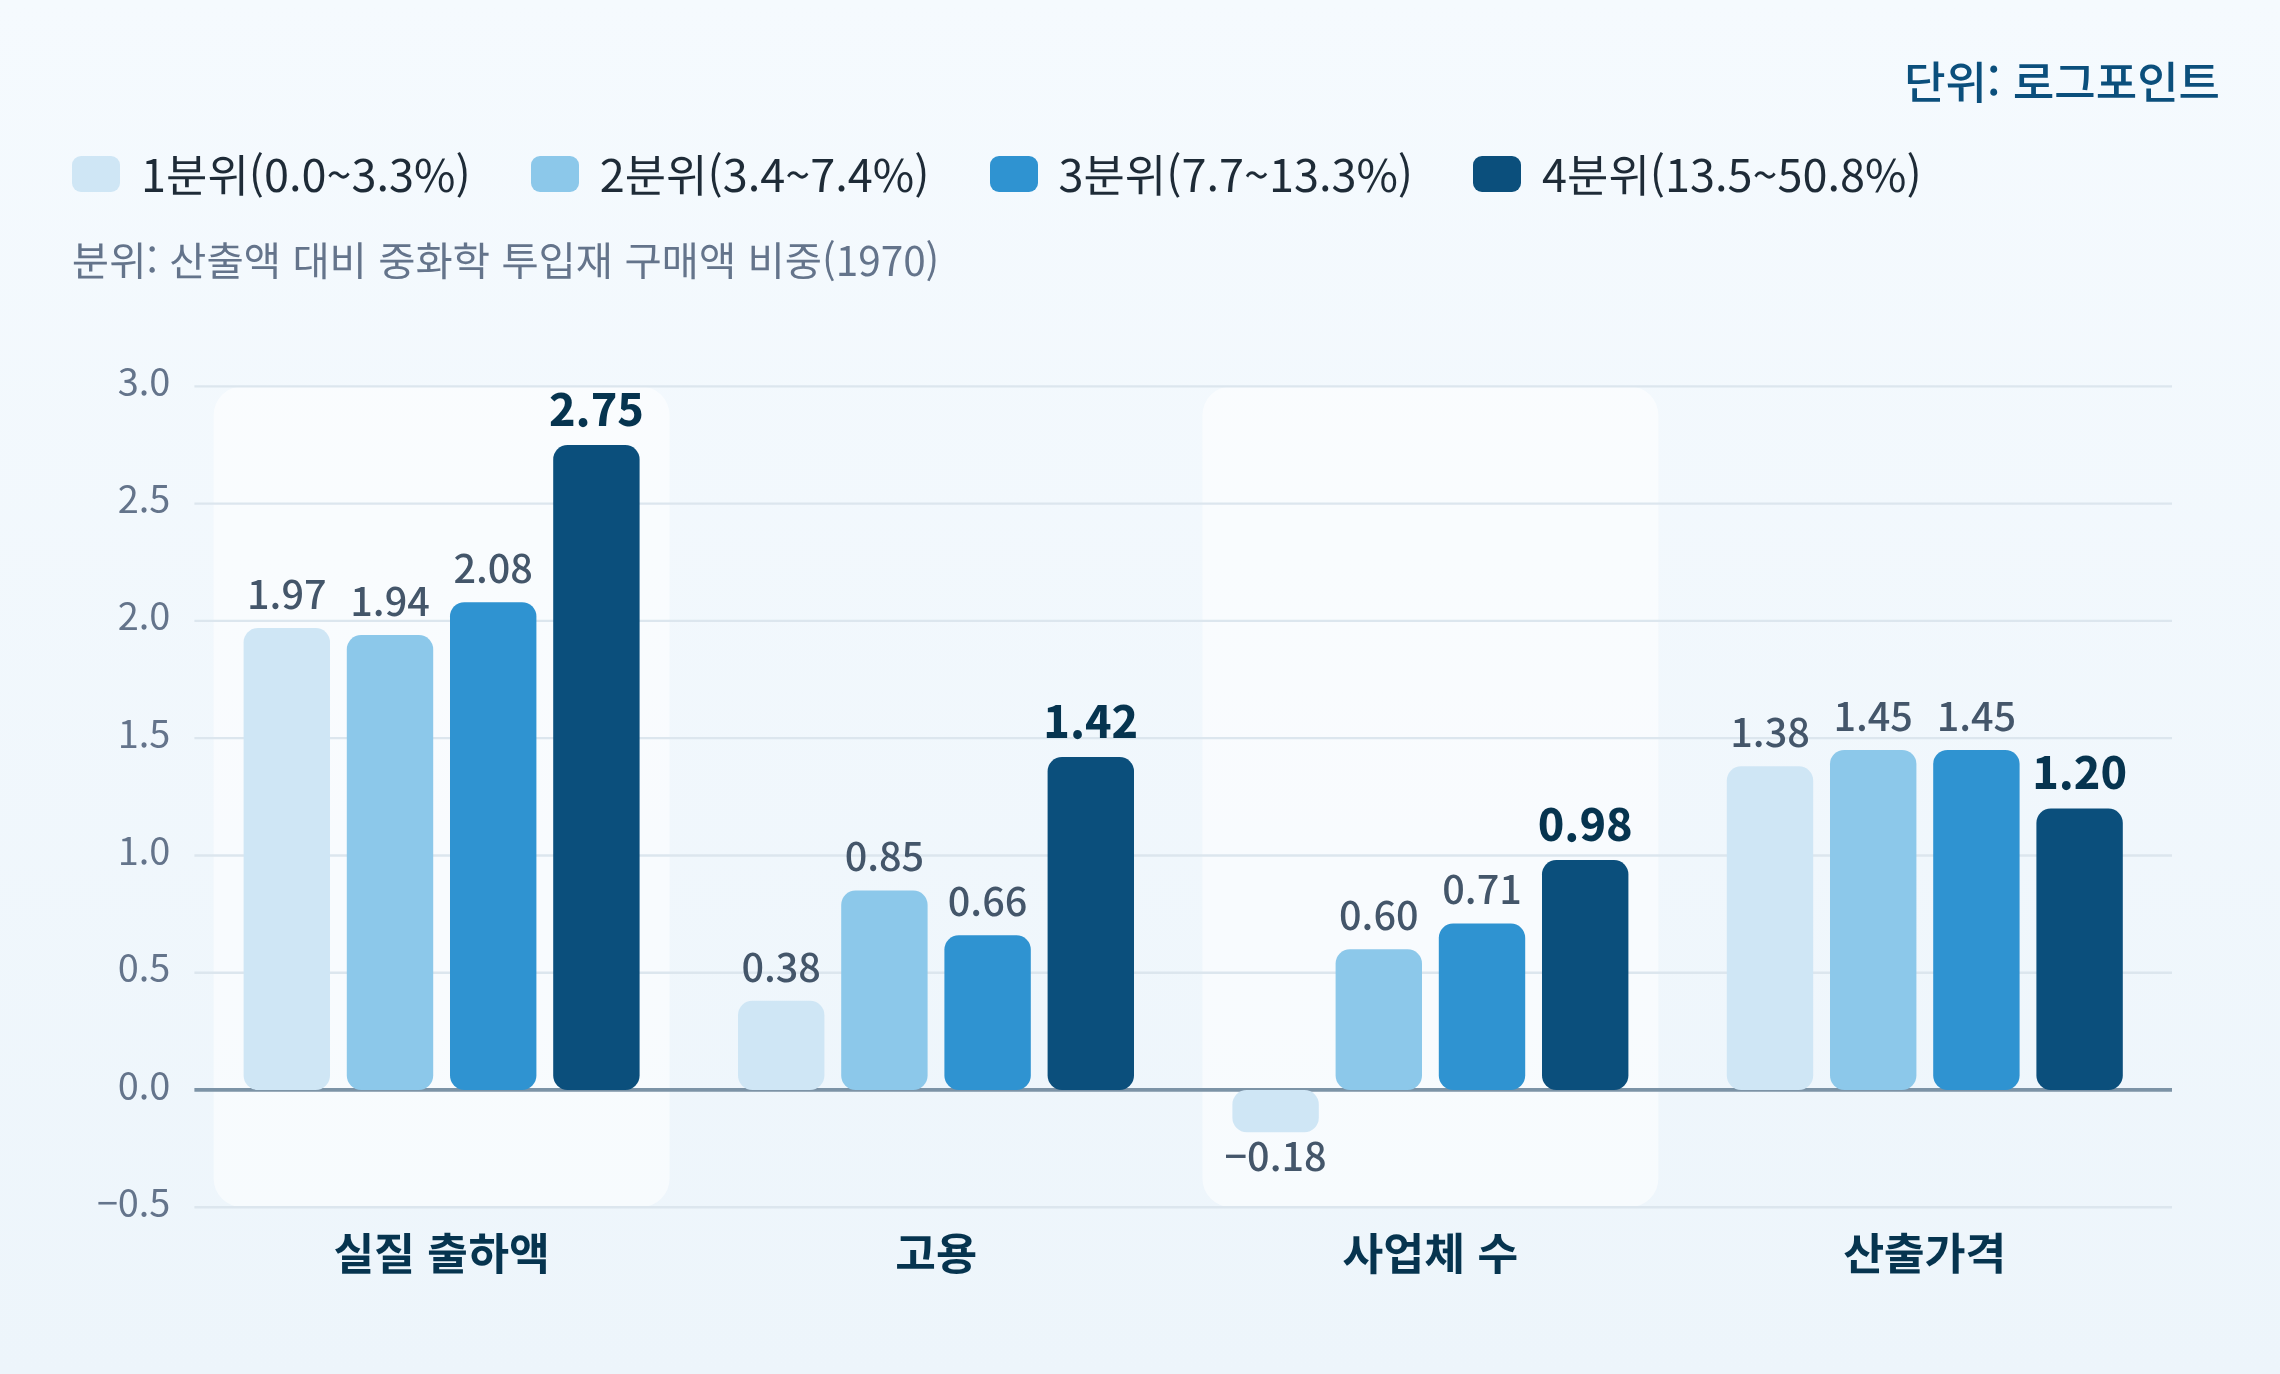
자료 : Lane(2025) 복제자료(광업·제조업조사 산업 패널)를 이용하여 필자 계산.
주 : 비대상 5자리 산업 176개를 1970년 산업연관표 기준 중화학 투입재 의존도(산출액 대비 중화학 제품 구매액, Lane 2025의 직접 전방연관 노출도)에 따라 4분위로 나눈 뒤 각 지표의 로그 변화 중앙값을 표시. 가격은 산출가격지수.
5. 넓게 시도하고 수출시장이 걸렀다
세 가지 사실을 함께 놓으면 중화학공업화의 성공은 정부가 유망 산업을 잘 고른 결과라기보다, 성패를 미리 알 수 없는 품목을 넓게 시도하고 경쟁력 없는 품목이 수출시장에서 걸러진 결과에 가깝다. 정부가 고른 것은 철강에서 전자까지 여섯 개의 넓은 업종이었다. 그 안에서 국제경쟁력을 얻은 것은 일부 분야와 품목이었고, 비슷한 업종을 고른 브라질은 비슷한 전환을 이루고도 다른 경로를 걸었다. 정부의 선택은 시도의 범위를 정했을 뿐이고, 무엇이 남을지는 수출시장에서 갈렸다. 이 선별이 작동한 조건은 다음 세 가지로 정리할 수 있다.
첫째, 수출시장이라는 시험대다. 한국의 중화학공업화는 수출 목표를 내걸었고, Lane(2025)이 보인 것처럼 산출물에 대한 보호를 크게 높이지 않았다. 대상 산업은 국내시장의 보호보다 수출시장에서 성과를 입증해야 했고, 그 과정에서 경쟁력을 얻은 분야와 그렇지 못한 분야가 갈렸다. 1979년 정책이 종료되고 1980년대 초 투자조정과 금융 자유화가 이어진 것도 선별의 일부였다.
둘째, 투입재 수입의 개방과 전문화다. 한국은 중화학 제품의 수입을 줄이지 않았고, 일반기계처럼 경쟁력이 형성되지 않은 분야는 수입에 의존하면서 경쟁력 있는 분야를 전문화했다. 수입대체를 목표로 했던 브라질과 가장 뚜렷하게 대비되는 지점이다.
셋째, 기존 강점 위의 확장이다. 한국은 넓은 경공업 수출 기반을 가진 채 중화학공업화를 시작했고, 중화학 투입재를 쓰는 경공업이 오히려 더 성장했다. 새로운 산업이 기존 산업의 비용을 높이는 대신 낮추었기 때문에, 산업구조의 전환이 기존 수출 기반을 잠식하지 않았다.
이러한 해석에는 한계가 있다. 이 글의 비교는 기술적인 것이며, 한국과 브라질의 차이는 거시경제 여건과 외채 관리, 정치체제 등 여기서 다루지 못한 많은 요인을 함께 반영한다. 분석 기간도 1986~1987년에서 끝나며, 비교우위 지표는 수출 구조만을 보여줄 뿐 정책의 비용이나 후생 효과를 측정하지 않는다. 당시 한국의 성공이 관료 역량과 정치적 유인의 정합성 같은 조건에 의존했다는 지적도 유효하다.9) 그럼에도 비슷한 업종을 고른 나라의 결과가 달랐고 대상 안에서도 성과가 고르지 않았다는 사실은, 선택만으로 결과를 설명하기 어렵다는 점을 분명히 보여준다.
9) Juhász, R. and N. Lane(2024), “The Political Economy of Industrial Policy,” Journal of Economic Perspectives, Vol. 38, No. 4, pp. 27~54.
6. 오늘의 산업정책에 주는 시사점
산업정책은 다시 세계 경제정책의 중심에 있다. 2023년의 산업정책 조치를 집계한 연구에 따르면 새로운 조치는 주로 선진국에서 나왔고 가장 많이 쓰인 수단은 보조금이었으며, 전략적 경쟁력과 경제안보가 주된 목적으로 제시되었다.10) 한국도 반도체, 이차전지, 디스플레이, 바이오 등 첨단전략산업과 소재·부품·장비 공급망에 대한 지원을 확대해 왔다. 중화학공업화의 경험이 자주 인용되지만, 그 교훈을 유망 산업을 골라 집중 지원하면 된다로 읽는다면 데이터가 보여주는 것을 다 이해했다고 볼 수 없다. <표 2>는 이 글의 발견을 정리한 것이다.
표2. 중화학공업화의 데이터가 보여주는 것과 정책 시사점
| 구분 | 데이터가 보여주는 것 | 오늘의 정책에 대한 시사점 |
|---|---|---|
| 선택 | 비슷한 업종을 고른 브라질도 비슷한 전환을 이루었으나 1980년대 소득 경로는 크게 갈림 | 대상 선정보다 선정 이후의 규율과 거시 여건 관리가 결과를 좌우할 수 있음 |
| 성과의 분포 | 중화학 품목의 72%는 1980년대 중반까지 비교우위를 얻지 못하고, 상위 10개 산업이 증가분의 55%를 차지 | 대상의 상당수가 실패할 수 있음을 전제로 단계적 지원과 퇴출 규칙을 설계 |
| 수입과 전문화 | 중화학 제품 수입을 줄이지 않고 경쟁력 있는 분야에 전문화(일반기계는 수입 의존) | 공급망 지원이 일률적 국산화 목표로 흐르지 않도록 전문화와 조달 다변화를 병행 |
| 파급 | 중화학 투입재를 많이 쓰는 섬유 등 경공업에서 고용과 사업체 수가 더 크게 증가 | 신산업 지원이 기존 수출산업의 투입비용을 낮추는지 함께 평가 |
첫째, 대상의 상당수가 실패할 수 있다는 기저율을 전제로 정책을 설계해야 한다. 가장 성공적인 산업정책 사례로 꼽히는 한국에서조차 중화학 품목의 70% 이상은 정책 이후에도 비교우위를 얻지 못했고, 같은 시도를 한 대부분의 나라에서는 뚜렷한 전환이 나타나지 않았다. 지원은 성과를 확인하면서 단계적으로 늘리고, 일정 기간 안에 성과가 나타나지 않는 분야에서는 지원을 줄이는 규칙을 처음부터 마련할 필요가 있다.
둘째, 성과는 국제시장에서 측정해야 한다. 국내 생산이나 투자 규모는 지원이 늘면 함께 늘어나기 때문에 정책의 성과를 구분하기 어렵다. 품목 단위의 수출 비교우위와 세계시장 점유율처럼 국제적으로 비교 가능한 지표를 정책 대상별로 상시 점검하면, 경쟁력이 형성되는 분야와 그렇지 않은 분야를 조기에 가려낼 수 있다. 이 글에서 사용한 분석은 오늘날의 품목별 무역자료로도 그대로 할 수 있다.
셋째, 국산화보다 전문화를 원칙으로 삼아야 한다. 공급망 안정은 중요한 정책 목표이지만, 그것이 모든 소재·부품·장비의 국산화 목표로 바뀌면 하류 산업의 투입비용이 높아지고 지원은 경쟁력이 형성되기 어려운 분야까지 넓어질 수 있다. 중화학공업화 시기 한국은 기계설비를 수입하면서 경쟁력이 생긴 분야에 전문화했다. 꼭 필요한 핵심 품목의 역량은 확보하되, 나머지 공급망 위험은 조달처 다변화와 비축, 동맹국과의 협력으로 관리하는 조합이 바람직하다.
넷째, 지원 대상 밖의 산업까지 평가에 포함해야 한다. 중화학공업화의 성과 가운데 적지 않은 부분은 그 제품을 투입재로 쓰는 경공업에서 나타났다. 반대로 새로운 산업에 대한 보호와 지원이 국내 투입재 가격을 높인다면 하류 산업과 기존 수출산업에는 부담이 된다. 첨단산업 지원의 효과를 평가할 때에는 지원받은 기업의 성과뿐 아니라 그 제품을 사용하는 산업의 비용과 경쟁력 변화도 함께 보아야 한다.
중화학공업화의 경험은 산업정책이 산업구조를 바꿀 수 있음을 보여준다. 그러나 Lane(2025)의 데이터를 다시 들여다보면, 그 성공은 ‘정부가 유망 산업을 잘 골라서’라기보다, 넓게 시도하고 수출시장이 걸러낸 결과에 가까웠다. 오늘의 산업정책이 이어받아야 할 것도 특정 업종의 목록이 아니라, 시도를 국제시장의 시험대에 올리고 그 결과에 따라 지원을 조정하는 방식이다.
10) Evenett, S., A. Jakubik, F. Martín and M. Ruta(2024), “The Return of Industrial Policy in Data,” The World Economy, Vol. 47, No. 7, pp. 2762~2788.