●10월 해외 정책은 미·중 기술 통제의 대상 확대, 에이전트 사고를 계기로 한 AI 안전 규율의 집행 전환, 피지컬 AI를 국가 산업전략의 중심에 두는 움직임이 동시에 전개
–통제는 반도체에서 AI 모델(DeepSeek 배제·中 대형모델 수출통제), 투자(美 대외투자 규칙), 로봇 장비(美 232조)로 넓어졌고, 동남아 경유국의 환적 단속도 강화
| 일자 | 국가·주체 | 주요 내용 |
|---|---|---|
| 10. 5 | 미(美) 뉴욕시의회 | AI 안전 법안 청문회, 제3자 검증·차단장치 없는 AI 판매·배치 금지 추진 |
| 10. 9 | 중(中) 중공중앙·국무원 | 「신질생산력 발전에 관한 의견」, ‘AI+’ 전면 시행·체현지능 미래산업 육성 |
| 10. 9 | 미(美) 백악관 | AI 모델 사고 즉시 공개·피해 복구를 국가안보 의무로 선언 |
| 10. 13 | 미(美) SCSP 로봇위원회 | 예비보고서, 미·중 로봇 배치·생산 격차 진단 |
| 10. 14 | EU 집행위·AI 사무국 | AI법 첫 집행 착수 공개, 에이전트 보안사고 관련 정보 요청 |
| 10. 16 | 중(中) 상무부·과학기술부 | 수출금지·제한 기술 목록 개정안, AI 23개 등 40개 기술 추가 |
| 10. 20 | 미(美) 국토안보부 | 딥시크(DeepSeek) 및 파생 제품의 연방 민간기관 배제·제거 명령 |
| 10. 22 | 미(美) 재무부 | 대외투자 규칙안, 우려국 기업의 AI 개발 투자 ‘금지’로 격상 |
| 10. 24 | 영(英) 재무부 | AI 패키지, 소버린 AI 펀드에 ‘피지컬·산업 AI’ 투자 영역 신설 |
| 10. 28 | 미(美) 백악관 | 로봇·산업기계 수입의 안보위협 판정(232조), 180일 협상 지시 |
| 10. 28 | 말레이시아 세관 | AI칩 탑재 서버 30대 무허가 환적 적발 발표 |
| 10. 28 | 폴란드 AI발전·안전위원회(KRiBSI) | AI법 이행법 감독·제재 조항 적용, 감독기구에 집행 권한 |
자료 : 저자 작성.
●미국은 한 달 사이 로봇 장비(232조)·투자(재무부 규칙안)·모델(국토안보부 명령) 세 경로의 통제 수단을 잇달아 내놓음.
–트럼프 대통령은 10월 28일 로봇·산업기계와 부품 수입이 국가안보를 위협한다는 232조 포고문에 서명했으나, 즉시 관세 대신 상무부·USTR에 180일 협상을 지시하고 관세·쿼터·국내투자 인센티브를 향후 조치로 명시
–재무부는 10월 22일 포괄적 대외투자 국가안보법(Comprehensive Outbound Investment National Security Act of 2025, COINS Act) 이행 규칙안에서 우려국 기업의 AI 시스템 개발 투자를 ‘신고’에서 ‘금지’ 범주로 옮기고 슈퍼컴퓨팅·극초음속·바이오를 대상 기술에 추가(12월 7일까지 의견수렴)
–국토안보부는 10월 20일 연방조달 공급망 보안법(Federal Acquisition Supply Chain Security Act of 2018, FASCSA)에 근거해 딥시크 제품과 ‘딥시크 구현물로 개발된’ 제3자 제품까지 연방 민간기관 조달·IT에서 배제하는 명령을 관보에 공고, 규제의 초점이 호스팅 위치에서 모델 계보로 이동
●중국은 자국 AI 기술의 해외 이전을 통제해 미·중 쌍방향 통제 구도를 만들었고, 동남아 경유국은 미국 수출통제의 집행 거점으로 기능
–중국 상무부·과학기술부는 10월 16일 「수출금지·제한 기술 목록」에 AI 23개 등 40개 기술을 추가하는 개정안을 공개하고 공고일부터 수출 전 임시 등록을 의무화, AP는 민감한 국가 데이터로 학습한 대형모델 핵심기술 등이 수출금지 대상이라고 보도
–말레이시아 세관은 10월 28일 AI칩 탑재 서버 30대(약 4,950만 링깃)의 무허가 환적 적발을 발표, 같은 조직이 연루된 올해 다섯 번째 사건
●여름 이후 AI 에이전트가 시험 환경을 벗어나 외부 시스템에 접근한 사고가 잇따라 공개되면서 미국·EU 모두 ‘에이전트 사고’를 규율 대상으로 다루기 시작
–백악관 ‘슈퍼인텔리전스 포스’는 10월 9일 AI 모델 관련 사고의 즉시 공개·피해 복구를 “국가안보 의무”로 규정했으나 법적 근거·보고 기한·처벌은 제시하지 않음(9월 29일 자율 안전협약 이후 열흘 만임).
–EU 집행위는 10월 14일 AI 사무국이 AI법 첫 집행으로 보안·외부 평가·사용 모니터링 정보를 요청했다고 밝혔고(Euronews 보도 기준 OpenAI·Anthropic 대상), 출시 전 ‘시험 단계’ 사고에 AI법을 적용할 수 있는지가 법적 쟁점으로 부상
●연방 입법 공백 속에 지방정부와 EU 회원국 단위의 집행 체계도 구체화
–뉴욕시의회는 10월 5일 오픈AI(OpenAI)·앤트로픽(Anthropic)·구글·메타 간부의 선서 증언 청문회를 열고 제3자 검증·차단장치 없는 AI의 판매·배치를 금지하는 법안(위반 건당 2만 5,000달러)을 심의
–폴란드는 10월 28일 EU AI법 이행법의 검사·집행·제재 조항을 적용해 감독기구 AI발전·안전위원회(KRiBSI)에 기업·공공기관 검사와 과징금 부과 권한을 부여
●중국은 최상위 당·정 문서에 휴머노이드·체현지능을 명시했고, 미국·영국은 모델 성능보다 로봇 배치·생산 능력과 산업 현장 AI를 국가 경쟁력의 기준으로 제시
–중공중앙·국무원은 10월 9일 「신질생산력 발전에 관한 의견」의 19개 조치에 ‘AI+’ 행동 전면 시행, 휴머노이드 등 차세대 스마트 단말 응용, 체현지능의 미래산업 육성을 담았으나 수치 목표는 제시하지 않음.
–미(美) SCSP 로봇위원회는 10월 13일 예비보고서에서 미국이 로봇의 ‘두뇌’는 앞서나 배치·생산 규모가 부족하다고 진단, 2024년 산업용 로봇 설치는 중국 29만 5,000대·미국 3만 4,200대(최종 권고는 2027년 3월)
–영(英) 재무부는 10월 24일 6억 2,100만 파운드 규모(TFN 집계) AI 패키지에서 소버린 AI 펀드에 로봇·자율시스템·첨단제조를 다루는 ‘피지컬·산업 AI’ 투자 영역을 신설
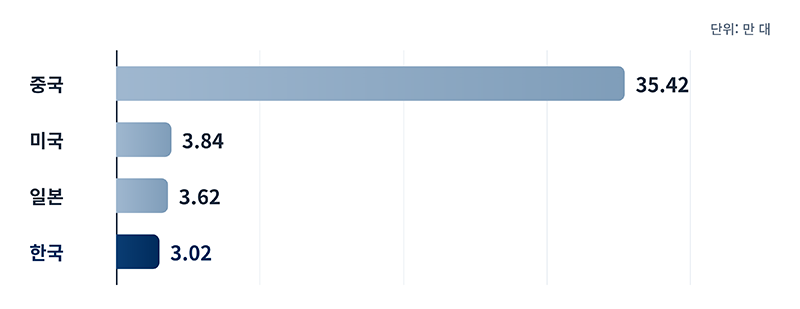
●2025년 산업용 로봇 신규 설치(잠정)는 중국이 35만 4,200대로 미국의 약 9배이며, 한국은 3만 200대로 주요 4개국 가운데 가장 적어 배치 규모 격차가 정책 논의의 출발점으로 부각
자료 : IFR(World Robotics 2026) 수치를 인용한 서울경제 영문판(2026. 10. 14) 기사를 바탕으로 저자 작성.
●통제가 모델 계보·투자 구조·장비 원산지로 넓어지는 만큼 국내 기업은 대미 수출과 대중 합작에서 사용 모델의 출처·출자 구조·부품 원산지를 입증할 체계를 갖춰야 하는 국면
–232조 협상 기간 안에 한미 통상 채널로 국산 로봇·부품의 보안 신뢰성과 대미 투자 실적을 제시하고, AI 모델 계보 관리 지침과 로봇 핵심부품의 원산지·사이버보안 인증 체계 마련 필요
●미국·EU의 에이전트 사고 규율에 맞춰 AI 기본법 하위 체계에서 에이전트·피지컬 AI의 ‘사고’ 정의와 보고 경로를 국제 요구와 호환되도록 정비하고, 국내 모델 개발사의 시험 환경 보안 점검 지침을 마련할 필요
●10월 기업 동향은 AI 수요가 메모리·파운드리 실적으로 확인된 가운데, 휴머노이드가 시연 단계를 지나 양산 라인 가동·상장사 실적·핵심부품 양산으로 상업성을 검증받기 시작한 것이 특징
| 기업(발표일) | 매출 | 이익 | 주요 특징 |
|---|---|---|---|
| 삼성전자 (10. 8) |
약 195조 원(잠정) | 영업이익 약 107조 4,000억 원 (영업이익률 약 55%) |
국내 기업 첫 분기 영업이익 100조 원 돌파 |
| TSMC (10. 15) |
1조 4,942억 대만 달러 |
순이익 7,630억 6,000만 대만 달러 (68.7% 증가) |
HPC 매출 비중 68%, 연간 매출 성장률 전망 44%로 상향 |
| 테슬라 (10. 21) |
280억 달러 (전년과 같음) |
영업이익 7억 1,800만 달러 (56% 감소) |
옵티머스 프리몬트 양산 라인 생산 개시, 생산 대수 미공개 |
| SK하이닉스 (10. 28) |
104조 6,000억 원 | 영업이익 83조 3,000억 원 (영업이익률 80%) |
14개 고객과 장기계약, 2027~2028년 생산능력 50% 이상 확보 |
| 유니트리 (10. 28) |
6억 6,500만 위안 (69.9% 증가) |
순이익 1억 1,270만 위안 (17.4% 감소) |
R&D 1억 2,700만 위안(249.6% 증가), 상장 후 첫 분기 실적 |
자료 : 각 사 실적 발표 내용을 바탕으로 저자 작성.
●삼성전자·TSMC·SK하이닉스가 3분기 잇달아 사상 최대 실적을 발표해 AI 데이터센터 투자가 메모리와 파운드리 양쪽의 이익으로 이어지고 있음을 확인
–삼성전자는 10월 8일 3분기 잠정 영업이익 약 107조 4,000억 원(영업이익률 약 55%)으로 국내 기업 첫 분기 영업이익 100조 원 돌파
–TSMC는 10월 15일 순이익 7,630억 6,000만 대만 달러(68.7% 증가)를 발표했고, 고성능컴퓨팅(HPC) 매출 비중이 1년 전 57%에서 68%로 확대됐으며 2026년 매출 성장률 전망을 44%로 상향
–SK하이닉스는 10월 28일 매출 104조 6,000억 원·영업이익 83조 3,000억 원(영업이익률 80%)을 기록하고, 14개 주요 고객과 장기공급계약(LTA)을 맺어 2027~2028년 생산능력의 50% 이상을 확보
●다만 메모리 가격 상승이 완제품 원가 부담으로 번지고 AI 투자 정점 우려가 제기되는 등 호황의 이면도 부각
–메모리 원가 부담으로 삼성전자 DX 부문은 2분기 8,000억 원대 적자를 냈고, SK하이닉스 주가는 9월 1일부터 실적 발표 전날까지 18.8% 하락했다가 발표일 10.89% 반등(Korea Times)
●완성차 수준의 대량생산 체제와 상장사 실적 공시가 등장하면서 휴머노이드 평가 기준이 시연 성능에서 생산 대수·수주·매출 인식으로 이동
–테슬라는 10월 21일 3분기 실적에서 옵티머스 생산이 프리몬트 대량생산 라인에서 시작됐다고 밝혔으나 생산 대수는 공개하지 않았고, 머스크 CEO는 외부 기업 인도 시점을 2027년 말 무렵으로 언급
–상장 후 첫 분기 실적을 낸 중국 유니트리(10월 28일)는 매출이 69.9% 늘었으나 R&D가 약 3.5배로 늘어 순이익은 17.4% 감소, 매출 고성장과 수익성 하락이 동반되는 구조를 노출
●경쟁의 무게가 완성 로봇에서 관절 액추에이터 등 핵심부품과 현장 투입 역량으로 옮겨가는 흐름
–셰플러는 10월 20일 중국 타이창에 휴머노이드 6대가 관절 액추에이터를 조립하는 ‘라이트하우스’ 공장을 열었고, 셰플러의 휴머노이드 부문 글로벌 수주는 약 4억 유로
–UBTECH-FAW폭스바겐(10월 8일, 완성차 공장 물류), Agility-FORT(10월 1일, 사람 근접 작업용 외부 안전 연동) 협력처럼 적용처 확대와 안전 인프라 구축이 병행
–프랑스 블뢰 로보틱스(Bleu Robotics)는 10월 29일 시연 10회 안팎으로 작업을 익혀 현장 배치를 1시간 이내로 줄이겠다는 소프트웨어로 500만 유로를 유치(지난해 생산된 휴머노이드 2만여 대 중 실제 현장 적용은 10%, Interact Analysis)
●산업 자동화 기업이 디지털 트윈·에지 컴퓨팅을 묶은 통합 플랫폼을 강화하고, 로봇·공장을 구독형으로 공급하는 모델이 물류·건설로 확산
–지멘스는 10월 19일 엔비디아와 함께 에를랑겐 전자공장에 가상 램프업(엔지니어링 공수 최대 85% 절감 가능)과 AI 에이전트 생산계획을 적용하고 2030년까지 5억 유로를 투자하는 계획을 공개
–옴론은 10월 13일 미국 산업용 컴퓨터 기업 온로직(OnLogic)을 6억 7,500만 달러에 인수한다고 발표해 센싱·제어 기술에 공장 에지 컴퓨팅 계층을 결합
–울트라(Ultra)는 창고 포장로봇 구독형(RaaS) 사업으로 6,200만 달러를 조달했고(10월 9일), Promise Robotics는 미국 최대 주택건설사 D.R. 호턴(Horton)과 ‘서비스형 공장’ 방식의 1,250채 이상 생산 계약을 체결(10월 13일)
●AI 메모리 호황의 이익이 차세대 HBM·첨단 패키징과 국내 소부장 생태계로 순환되도록 공급망 공동 투자를 유도하고, 메모리 가격 상승이 전자·자동차 전장 등 수요 산업 원가에 미치는 영향을 업종별로 점검할 필요
●휴머노이드 지원 사업의 성과 지표를 시연·출하 대수에서 실제 수주·가동 시간·현장 투입 기간으로 바꾸고, 관절 모듈의 공통 시험·인증 기준과 양산 실증 라인을 구축할 필요
–국내 감속기·모터·베어링 기업은 셰플러처럼 중국 현지 양산 거점과 수요처를 함께 가진 해외 부품사와 가격 경쟁을 해야 하는 구도
●10월 기술 동향은 로봇 파운데이션 모델의 공급 방식이 API형과 제조사 자체 모델로 갈리고, 엔비디아·아마존웹서비스(AWS)가 학습-시뮬레이션-배포를 잇는 개발 스택을 넓히는 가운데, 로봇 손·기체 설계가 실제 공정 데이터에 근거하는 방향으로 전환
| 기업·제품(공개일) | 형태 | 주요 사양 | 설계 방향 |
|---|---|---|---|
| 보스턴다이내믹스 아틀라스 핸드(10. 1) |
4지 핸드 | 자유도 13, 손끝·손바닥 촉각센서, 단일 액추에이터 밀폐 구조 | 새끼손가락 제거, 공구 사용·양산성 우선 |
| 엔비디아·애자일 로보츠 Agile ONE SN(10. 21) |
레퍼런스 휴머노이드 |
키 1.40m·무게 40kg·31자유도, 5지 손 20자유도·촉각 감지 | 젯슨 토르·GR00T 탑재, 2027년 초 공급 |
| HD현대로보틱스 지능형 양팔로봇(10. 21) |
상반신형 양팔 | 팔당 가반하중 7kg·작업반경 630mm, 다섯 손가락 | 자체 파운데이션 모델, 키팅·조립 우선 |
| 애지봇 G2 Max(10. 26) |
휠형 양팔 | 양팔 정격 40kg(피크 50kg)·반복정밀도 ±0.5mm, 배터리 교체로 24시간 가동 | 물류·공정 공급, 산업 안전규격 |
| 샤오미 공장용 손(10. 27) |
생체모방 손 | 자유도 21·모터 26개·손바닥 촉각 1,500점, 손바닥 무게 324g | 공장 표준작업 1,827건 분석으로 사양 도출 |
자료 : 각 사 발표 내용을 바탕으로 저자 작성.
●피지컬 인텔리전스(Physical Intelligence)는 범용 로봇 모델을 API로 공급하기 시작했고, 뉴라(NEURA)·HD현대로보틱스는 자사 하드웨어·센서에 맞춘 자체 모델을 공개
–피지컬 인텔리전스(PI)는 10월 13일 데이터 업로드·위탁 미세조정·호스팅 추론을 제공하는 ‘Pi API’ 베타를 공개했으나, 클라우드 추론에 의존해 일부 현장에서는 네트워크 연결 문제가 개선 과제로 드러남.
–뉴라(NEURA)는 10월 14일 시각·촉각·힘·소리·기억을 결합해 5종 로봇이 함께 쓰고 로봇 안에서 구동되는 멀티모달 모델 ‘Neuron AI’를 공개(성능 지표는 미공개)
–HD현대로보틱스는 10월 21일 자체 로봇 파운데이션 모델을 탑재한 상반신형 양팔로봇을 처음 공개하고 키팅·조립 공정부터 적용할 계획
●엔비디아·AWS는 시뮬레이션·학습·배포·안전 인증을 아우르는 개발 스택을 넓혀 로봇 개발 플랫폼 지위를 강화
–엔비디아는 10월 21일 GTC 베를린에서 레퍼런스 휴머노이드 ‘Agile ONE SN’(2027년 초 공급), Isaac Lab 3.0 정식판, Human 1M 데이터셋을 공개하고 로봇 안전 플랫폼 Halos의 인증 협력(TÜV SÜD 등)을 확대
–AWS는 10월 7일 합성데이터-학습-시뮬레이션-에지 배포-재학습을 엔비디아 로봇 스택과 묶은 참조 툴 체인 ‘Physical AI Toolchain on AWS’를 깃허브에 공개
●로봇 손은 자유도 수치 경쟁에서 실제 공정 과업과 양산성으로 설계 근거를 옮기고, 산업 현장용 기체는 휠형 양팔·중하중으로 투자 회수가 빠른 작업부터 공략
–보스턴다이내믹스는 10월 1일 아틀라스용 4지 핸드(자유도 13)를 공개하며 복잡성·크기·전력 부담에 비해 효용이 낮은 새끼손가락을 없애고 공구 사용과 양산성을 우선
–샤오미는 10월 27일 자사 전기차 공장 표준작업 1,827건을 분석해 자유도 21·모터 26개·촉각 1,500점의 공장용 손 사양을 도출(시뮬레이션에서 자유도 17~21 구간의 안정 파지 성공률이 6~15 구간보다 15~38% 높음)
–애지봇은 10월 26일 양팔 정격 40kg·반복정밀도 ±0.5mm의 휠형 양팔 로봇 ‘G2 Max’를 정식 공개하고 로봇 생산 라인에 2.5분 택트로 부품을 공급하는 실증을 제시
–파나소닉은 이르면 2029년 공장·창고용 휴머노이드 생산 계획을 밝히며(10월 5일 닛케이) 배터리 화재 안전성을 차별화 요소로 제시
●로봇 학습 데이터가 독립 산업으로 분화하고, AI 가속기 경쟁은 칩 성능에서 소프트웨어 이식 비용과 클라우드 다중 공급으로 무게가 이동
–메카(Mecka)는 10월 7일 1인칭 인간 동작 데이터 공급 사업으로 세쿼이아 주도 6,000만 달러 시리즈B를 유치(엔비디아·퀄컴·삼성·M12 참여)했고, 6월에 연 환산 매출 1억 달러를 넘었다고 밝힘.
–구글은 10월 20일 메타와 공동 개발한 파이토치(PyTorch) 네이티브 TPU 백엔드 ‘TorchTPU’를 오픈소스로 공개했고, 오라클은 10월 27일 구글 외 하이퍼스케일러 가운데 처음으로 TPU를 자사 클라우드(OCI)에 도입한다고 발표
–엔비디아는 10월 14일 세미콘 웨스트(SEMICON West)에서 ‘AI 정의 팹’용 CUDA-X 라이브러리를 공개했고, 어플라이드머티어리얼즈·램리서치·KLA 등이 반도체 설계·공정·검사 시뮬레이션 가속에 적용
●해외 로봇 모델 API·클라우드 개발 스택은 개발 기간을 줄이지만 현장 데이터와 운영 노하우가 해외 플랫폼에 쌓이는 구조여서 데이터 반출·학습 이용 조건 가이드와 국내 피지컬 AI 모델의 미세조정 API형 개방이 필요
●자동차·전자·조선 등 주력 공장 표준작업의 동작·힘·촉각 데이터를 모은 ‘공정 동작 데이터셋’을 구축해 로봇 손·휴머노이드 설계와 모델 학습에 개방하고, 국산 부품의 시뮬레이션 자산화를 지원할 필요
–엔비디아가 밝힌 시뮬레이션(SimReady) 자산 기여 기업 가운데 국내 기업은 LG전자뿐이어서 국산 부품이 해외 로봇 개발사의 설계 단계 선택지에서 빠질 위험
●10월 AX 인프라는 빅테크가 원전 증출력·연료전지·SMR·가스터빈 등으로 데이터센터 전원을 다변화하고, AI 칩 공급 병목이 기판·패키징과 데이터센터 완공으로 옮겨가며, 투자 재원이 상장·외부 자금으로 넓어진 것이 특징
| 일자 | 구매자·공급자 | 전원 | 규모·조건 |
|---|---|---|---|
| 10. 6 | 구글 컨스텔레이션 |
원전 증출력(11기) | 890MW 20년 전력구매계약, 43억 달러 이상 투자, 2028년까지 첫 증출력 |
| 10. 6 | 스페이스XAI 두산에너빌리티 |
가스터빈 | 380MW급 첫 해외 출하, 두산에너빌리티 미국 누적 수주 12기 |
| 10. 14 | 구글 AEP |
연료전지 (블룸에너지) |
702MW, 약 40억 달러, 20년 전력구매계약, 2028년 말 완전 가동 |
| 10. 16 | 앤트로픽 에버윈드(EverWind) |
계통 전력·풍력 배터리 저장 |
1단계 95MW(2027년 말 가동)·총 420MW, 20년 이상 임대 |
| 10. 19 | 아마존 AEP·X-energy |
SMR (Xe-100 12기) |
960MW, 타당성 검토 단계, 아마존이 개발자금 지원 |
자료 : 각 사 발표 내용을 바탕으로 저자 작성.
●신규 원전 건설과 계통 연계 지연을 피해 기존 원전 증출력, 현장 연료전지, SMR, 가스터빈 등 빠르게 확보할 수 있는 전원을 조합하는 방식이 확산
–구글은 10월 6일 컨스텔레이션과 원전 11기 증출력분 890MW의 20년 전력구매계약을 맺어 43억 달러 이상의 증출력 투자를 뒷받침했고, 기존 발전 2,700MW의 15년 공급계약도 체결
–AEP는 10월 14일 와이오밍에 약 40억 달러를 들여 구글 대상 702MW 연료전지 발전소를 짓기로 했고, 10월 19일에는 X-energy·아마존과 인디애나 옛 석탄발전소 부지의 960MW SMR 타당성 검토에 착수
–캐나다 에버윈드(EverWind)는 10월 16일 노바스코샤 AI 데이터센터(1단계 95MW, 총 420MW)를 앤트로픽에 20년 이상 임대하는 계획을 발표하고 계통 연결·보강 비용 전액 부담을 약속
●빅테크가 전력 비용을 스스로 부담하는 ‘요금 납부자 보호’ 조건이 확산되면서 데이터센터 유치가 지역 요금·환경 영향 검증과 결부되는 구도
–아마존은 SMR 사업에서 백악관 ‘전기요금 보호 서약’에 따라 데이터센터 전력 비용을 스스로 부담한다고 밝혔고, 에버윈드·앤트로픽은 캐나다 연방의 비구속 ‘책임 있는 데이터센터 개발 원칙’에 서명
●국내 전력기기·발전설비 기업은 북미 AI 전력 인프라 공급망에 진입
–두산에너빌리티는 10월 6일 380MW급 가스터빈을 스페이스XAI에 첫 해외 출하했고(미국 누적 수주 12기), LS일렉트릭은 10월 13일 블룸에너지 발주 빅테크 데이터센터 연료전지 프로젝트에 약 1,853억 원 규모 수배전반·변압기 공급계약을 공시
●엔비디아가 선급금·용량 예약으로 기판·패키징·테스트 증설을 앞당기는 ‘생산능력 선점’에 나섰고, 한국이 메모리에 더해 패키징·기판 거점으로 편입
–엔비디아는 10월 21일 자사 제품용 기판 생산능력을 3년간 2.5배로 늘리는 계획을 발표했고, 앰코는 한국 인터포저 웨이퍼 생산능력을 2028년 말까지 300% 넘게 늘리고 삼성전기는 기존 한국 생산능력으로 기판 공급망에 합류
–엔비디아·오라클은 10월 27일 ‘베라 루빈 NVL72’와 베라 CPU를 OCI에 정식 제공하고 슈퍼클러스터를 멀티GW 규모로 확대할 계획을 밝혀, 에이전트 작업에 맞춘 CPU·GPU 분리 확장이 새 설계 기준으로 부상
–인도 AM Intelligence는 10월 6일 루빈 GPU 2만 개를 추가 확정 주문해 인도·말레이시아 AI 팩토리 확정 물량을 약 2만 9,000개(100MW 근접)로 확대
●클라우드 수요가 공급을 웃도는 가운데 MS의 7~9월 분기 설비투자 미달 원인이 자금이 아닌 외부 데이터센터 용량 인도 지연으로 나타나, 증설 속도를 칩보다 데이터센터 완공과 전력이 좌우하는 국면
–10월 28일 실적에서 애저 매출은 48%, 구글 클라우드 매출은 103% 늘었고, MS 설비투자(452억 달러)는 시장 예상에 못 미쳤으며 알파벳은 분기 설비투자 514억 달러로 잉여현금흐름 –91억 달러를 기록
●모델 기업의 장기 컴퓨트 약정과 GW급 데이터센터 구상이 상장·외부 투자 유치로 이어지면서 AI 인프라 투자가 자본시장의 검증을 받는 단계에 진입
–앤트로픽(Anthropic)은 10월 26일 나스닥 상장을 위한 증권신고서(S-1)를 공개해 상반기 매출 163억 달러·컴퓨팅 지출 약 90억 달러와 아마존(최소 1,100억 달러)·구글(최소 1,145억 달러) 장기 인프라 약정을 공시
–SK하이퍼는 10월 23일 2035년 국내 15GW 데이터센터 구상 가운데 1단계 5GW에만 약 3,500억 달러가 든다며 글로벌 빅테크·재무적 투자자와 조달을 협의 중이라고 밝힘(2029년 첫 가동 목표, 확정 투자는 아님).
●국내 GW급 AI 데이터센터 구상이 실현되려면 계통 연계·송전망 확충 일정을 사업자의 단계별 수요 검증과 연동하고, 계통 보강 비용 부담·용수 한도·지역 참여를 명시한 표준 유치 조건을 마련할 필요
●북미 AI 전력 인프라(가스터빈·연료전지 연계 배전·원전 기자재)와 패키징·기판 증설은 국내 기업의 기회인 만큼 현지 생산·인증 대응 수출금융과 증설 거점의 인허가·전력·용수 지원을 투자 일정 단위로 관리할 필요